DSR 뜻, 대출 한도에는 집값 말고 소득이 긋는 선이 하나 더 있다
서상 · 「저울」 · 가상 인물 · 10월 10일 · 블로그에서 보기
누구에게 · 대출 창구에 가기 전, 첫 집을 찾는 사람(맞은편: 그 집을 내놓은 집주인)
한도의 천장은 집값이 아니라 내 소득의 40%다. 집값표 옆에 내 소득의 40%를 같이 적는다.
🗓️ 기준일 2026년 10월 8일 · 금융위원회 원문 열람일
🏠 「집값의 몇 %까지」에는 내 소득이 긋는 선이 빠져 있습니다.
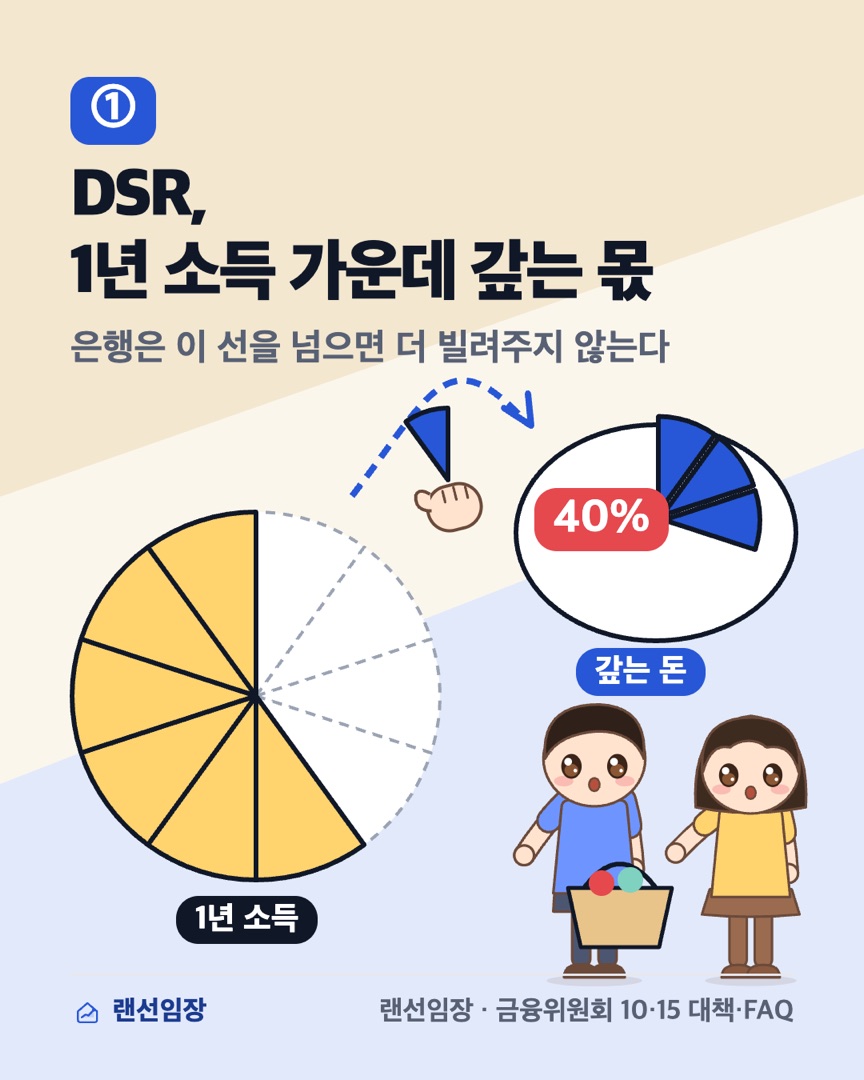
📊 DSR은 1년 소득 가운데 모든 대출의 원금과 이자로 나가는 돈의 비율입니다. 가진 대출을 모두 합쳐 1억 원을 넘으면, 은행은 이 비율이 40%를 넘게 빌려주지 않습니다(2금융권 50%).
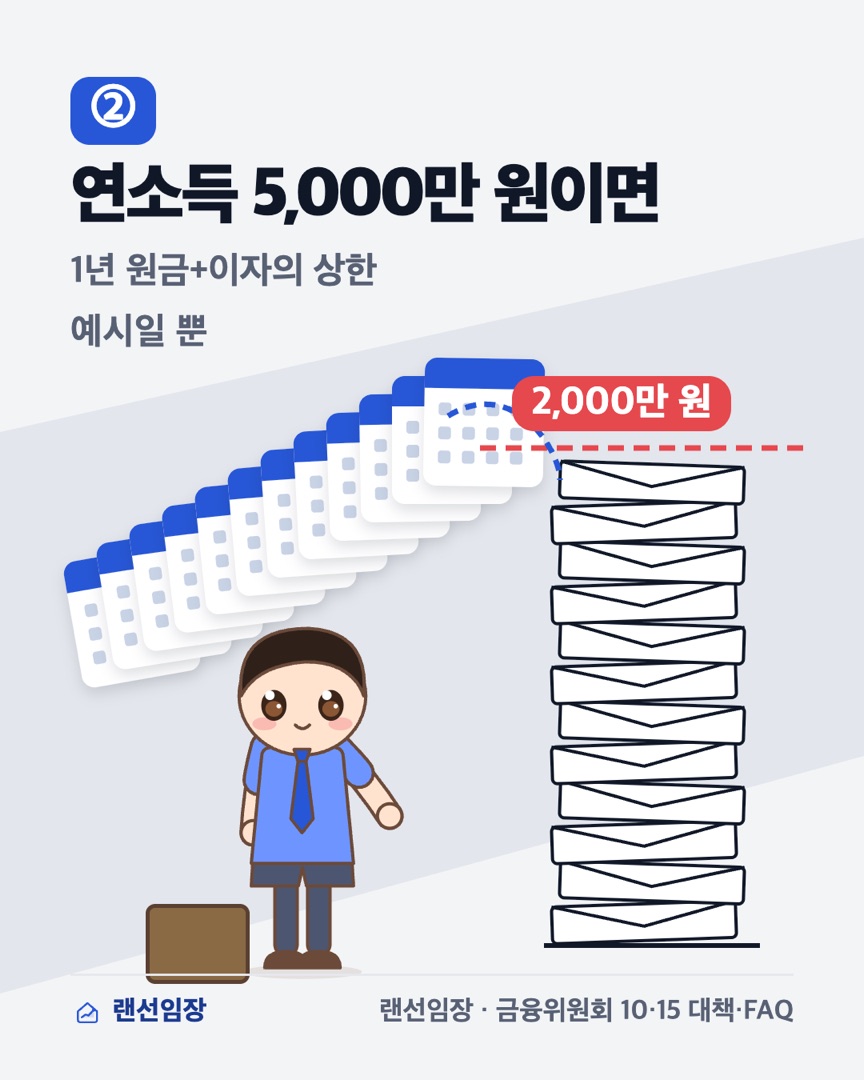
💰 연소득 5,000만 원이면, 은행에서 빌릴 때 1년 원금+이자가 2,000만 원(5,000만 원의 40%)을 넘지 않아야 합니다. 예시일 뿐, 실제 한도는 금리·기간·상품마다 다릅니다.
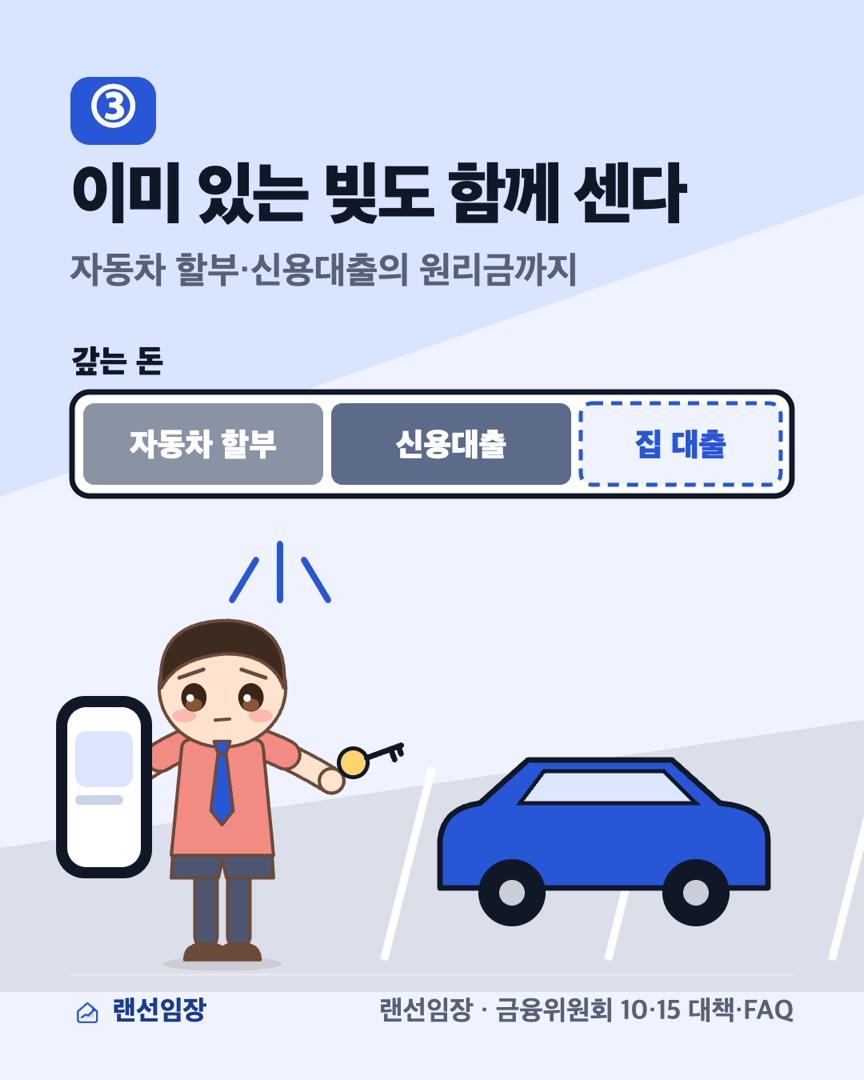
🔍 자동차 할부나 신용대출이 있으면 그 원리금도 합쳐서 셉니다.
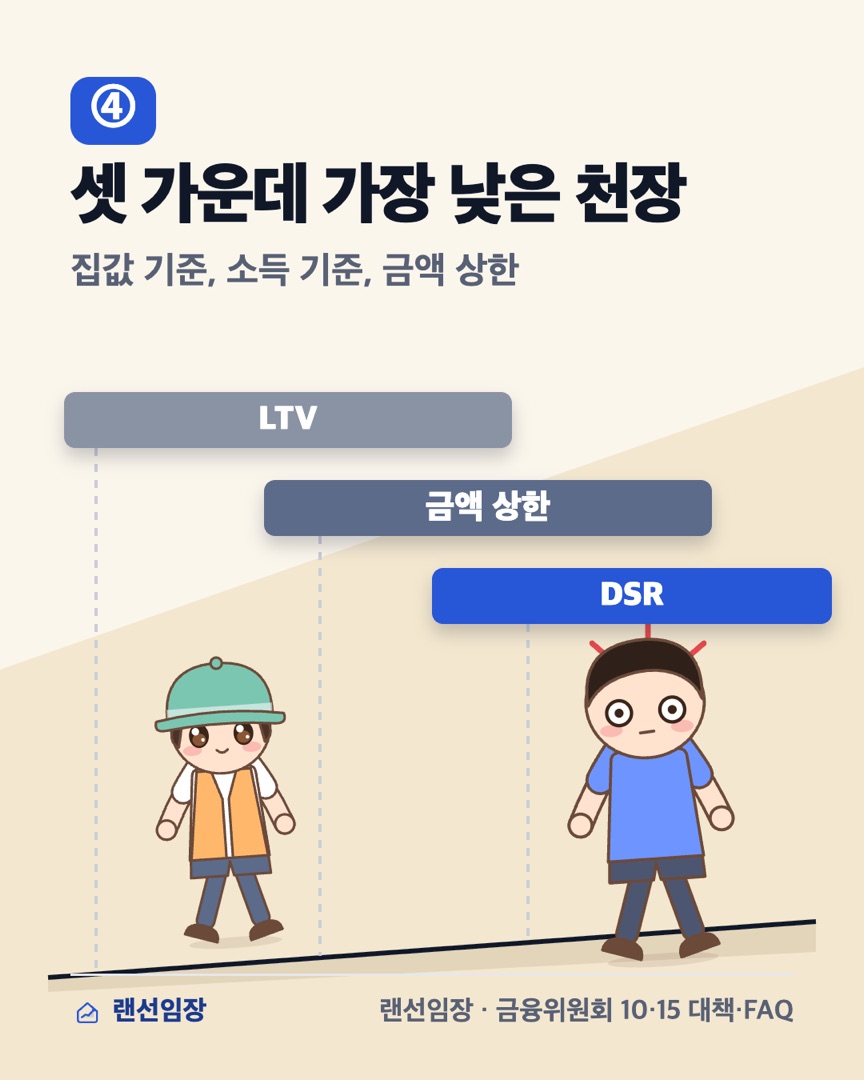
📌 실제 한도는 LTV(집값)·DSR(소득)·금액 상한 가운데 가장 작은 쪽입니다. 소득이 먼저 정하는 경우가 많습니다.
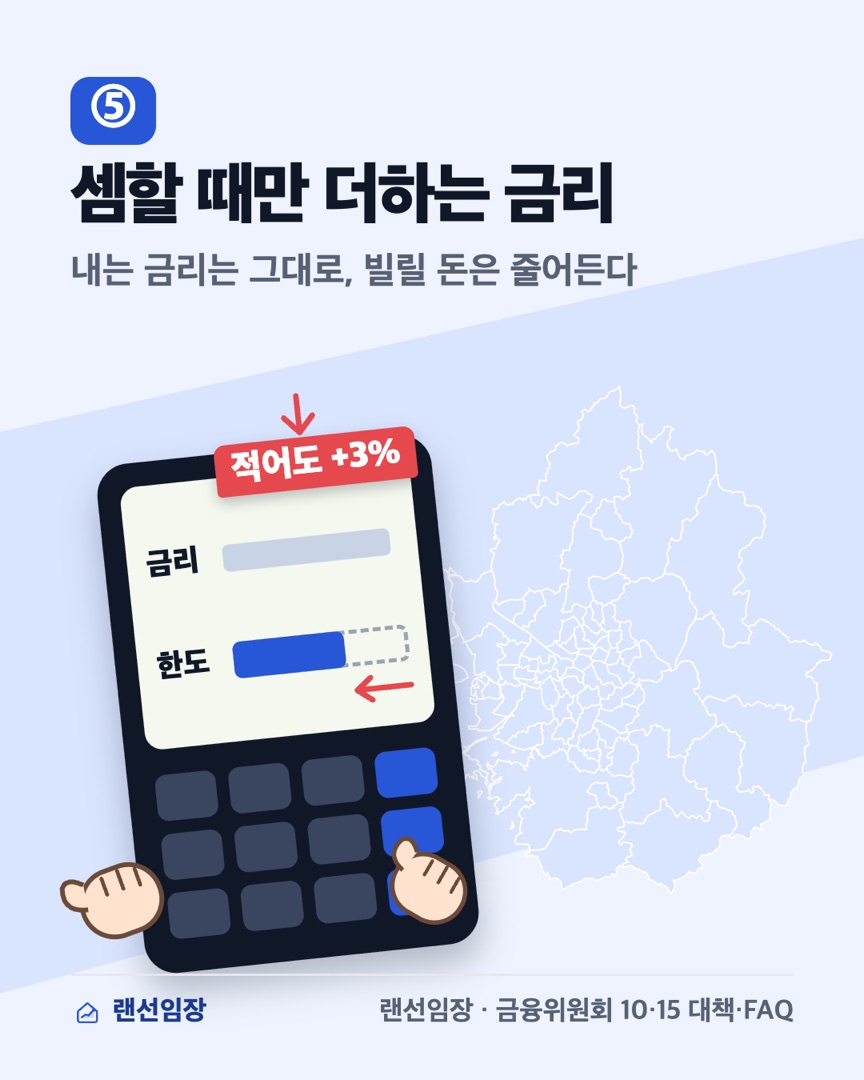
🏦 수도권·규제지역 주택담보대출은 한도를 셈할 때 스트레스 금리를 적어도 3% 더해 셉니다(2025년 10월 16일부터, 하한 1.5%에서 3%로 상향). 내는 금리는 그대로지만 빌릴 돈은 줄어듭니다.
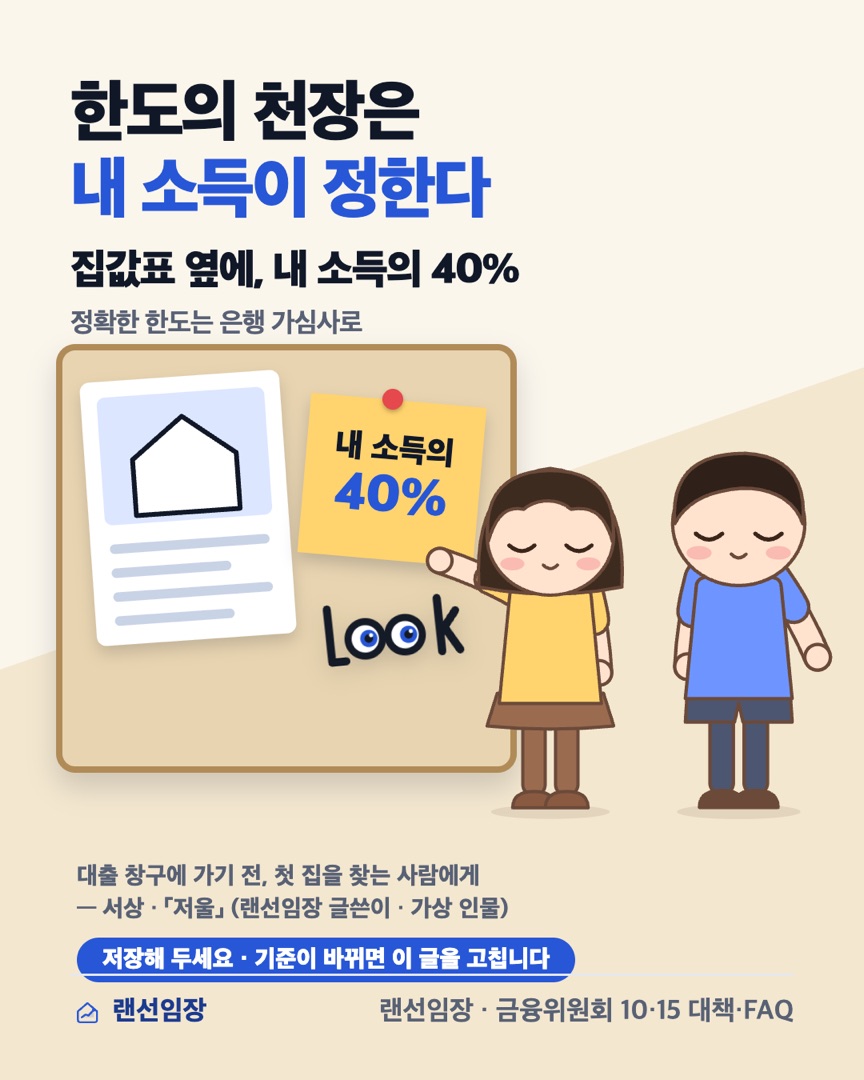
✅ 집값의 몇 %인지 옆에, 내 소득의 40%가 얼마인지도 적어 보세요. 정확한 한도는 은행 가심사로 확인합니다.
- 출처: 금융위원회 「10.15 대책 FAQ」(2025-10-17, 주3 「은행권 40%, 2금융권 50%」) · 금융위원회 「주택시장 안정화를 위한 대출수요 관리 방안」(2025-10-15, 스트레스 금리 하한 3%) · 관계부처 「주택시장 안정화 대책」(2025-10-15)
- 개별 판단은 금융기관 상담을 받으세요. 투자 자문이 아닙니다.
이 글이 필요한 사람에게 보내기
트렌드 뉴스 메일
주간·월간 흐름을 메일로 받아요
담은 단지·지역 소식은 앱에서 알림으로 받을 수 있어요
iPhoneApp StoreAndroidGoogle Play